开篇:一份影响所有企业的会计新规
2026年7月24日,财政部印发《企业会计准则第30号——财务报表列报》(财会〔2026〕11号),对2014年版准则进行了系统修订。这是财务报表列报领域近十年来的首次大修,直接影响所有执行企业会计准则的企业——从上市公司到普通中小企业,从今天起都要关注这份文件。
一句话理解:财务报表是企业的"体检报告",准则就是"体检标准"。标准更新了,报告怎么写、怎么读,都会跟着变。
一、什么时候开始执行?三批时间表
新准则最大的确定性,是给出了清晰的实施时间表:
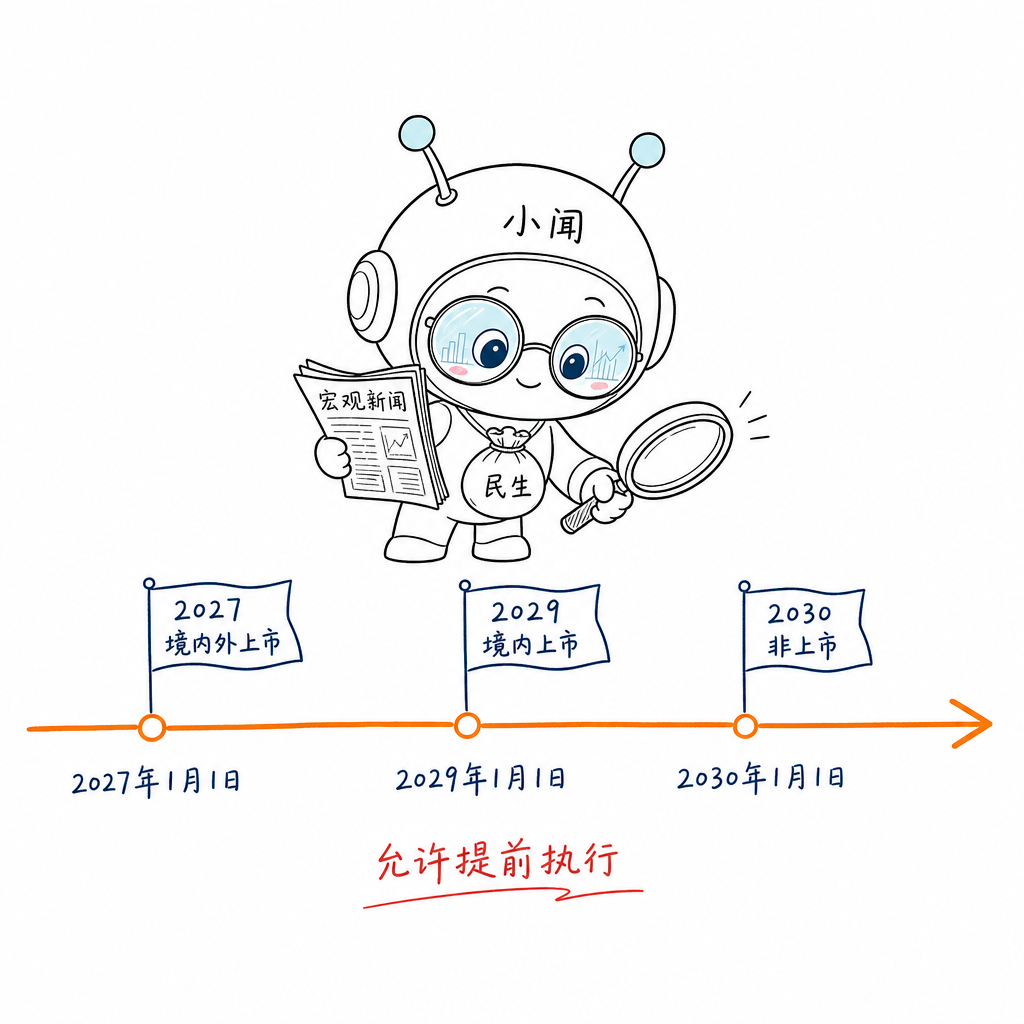
第一批:2027年1月1日起——在境内外同时上市的企业,以及在境外上市并采用国际财务报告会计准则或企业会计准则编制财务报表的企业。
第二批:2029年1月1日起——其他境内上市企业。
第三批:2030年1月1日起——执行企业会计准则的非上市企业。
同时,允许企业提前执行。也就是说,第一批企业满打满算还有不到半年准备期,第三批企业则有多达四年多的缓冲。
值得注意的是,执行新准则后,原《财政部关于印发修订〈企业会计准则第30号——财务报表列报〉的通知》(财会〔2014〕7号)同时废止。
二、报表还是那"五件套",但内涵变了
新准则保留了财务报表的基本构成——资产负债表、利润表、现金流量表、所有者权益变动表和附注,但重新定义了各部分的关系与要求:
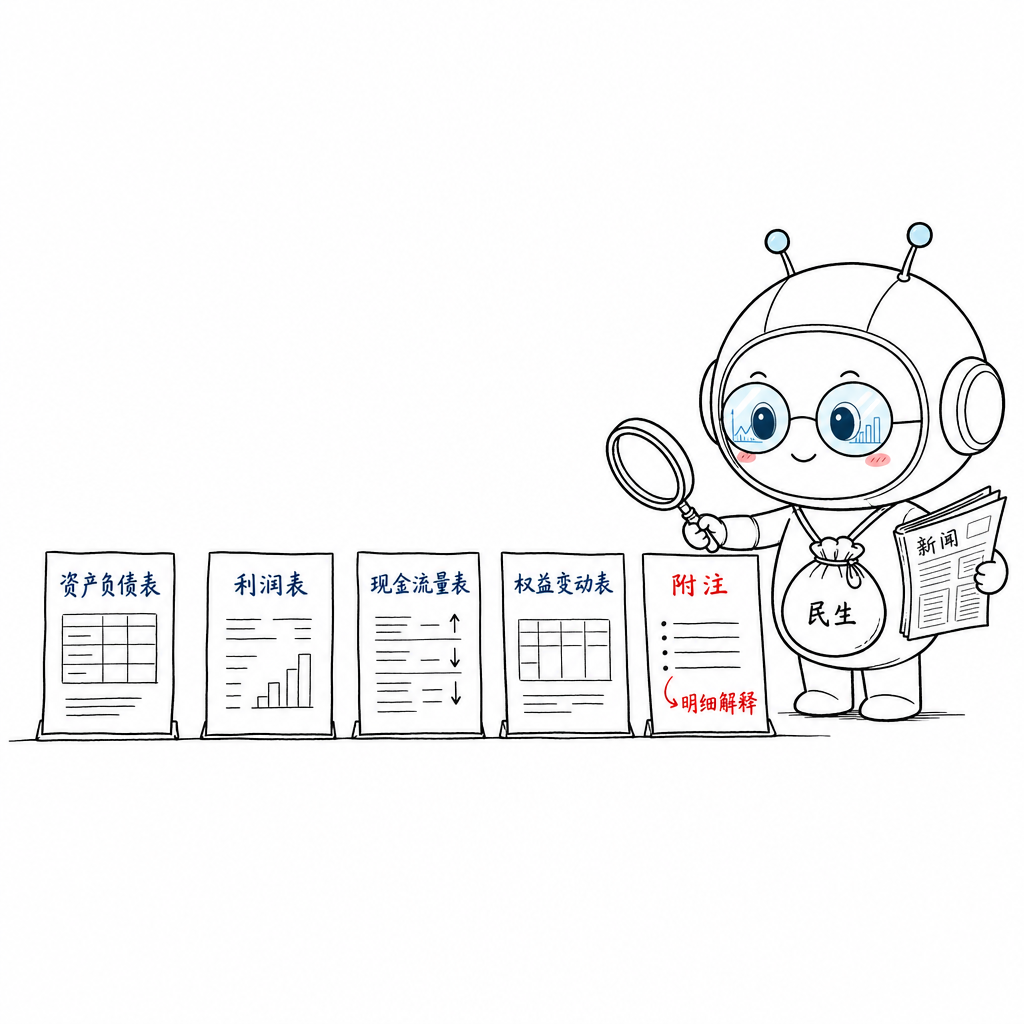
基本财务报表(前三张表+权益变动表)负责列示结构化汇总信息:资产、负债、所有者权益、收入、费用、利得、损失、现金流量。
附注则承担双重职责:对表内项目作文字描述或明细说明,同时披露未能进入报表的重要信息。
新准则特别强调:不能以附注披露代替确认和计量。意思是一笔交易该进报表就进报表,不能只"写在附注里交代一下"。
三、三个关键变化,看懂新准则的"魂"
变化一:重要性的定义被"重新发明"
新准则把重要性定义为:"在合理预期下,财务报表某项目的省略、错报或模糊处理会影响使用者据此作出经济决策"。注意这里新增了"模糊处理"——信息虽然存在,但呈现方式不恰当,让人难以获取或理解,效果等同于省略或错报。
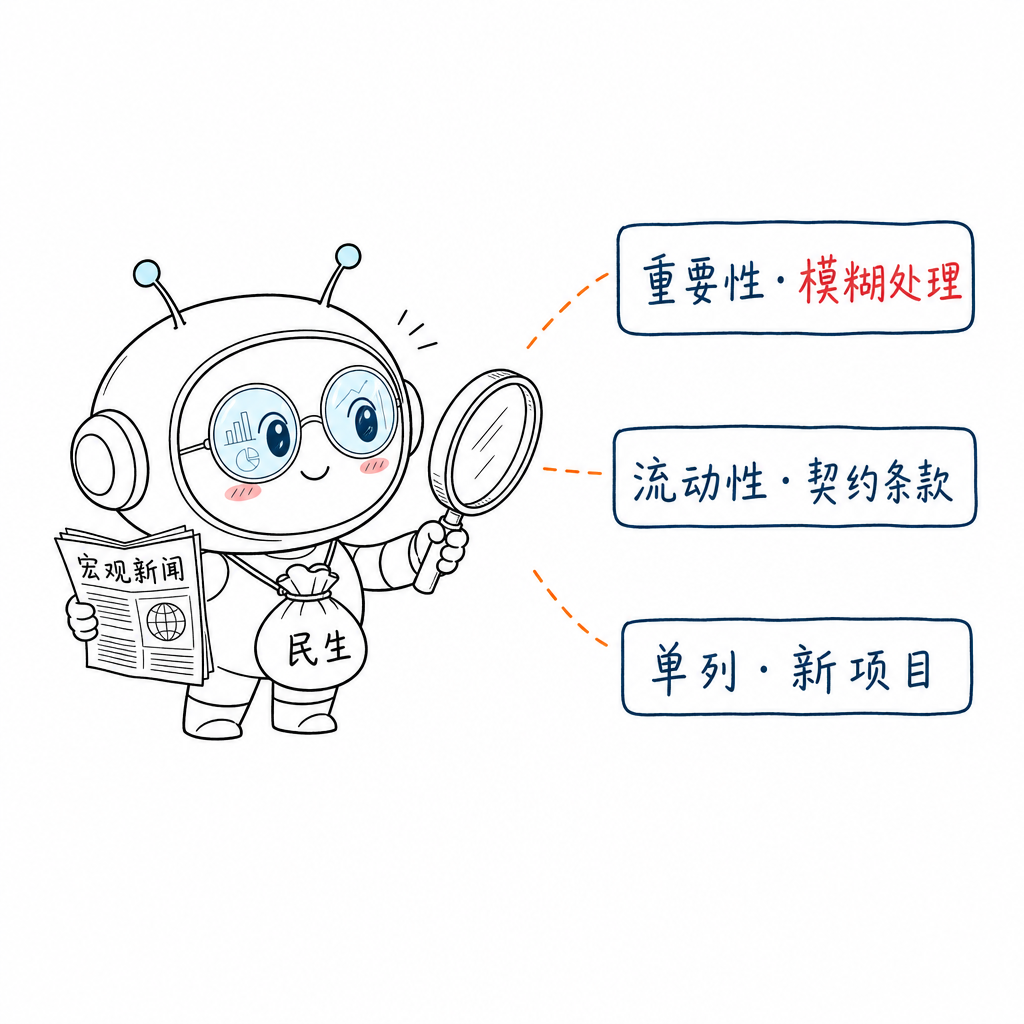
这给财务人提了个醒:报表不是"写了就行",还得"写清楚"。重要信息被埋在非重要信息里、不同特征的项目被不当汇总,都可能构成模糊处理。
变化二:资产负债表的流动性分类更精细
新准则对"流动vs非流动"的划分给出了更细致的规则,尤其是贷款契约条件:
资产负债表日或之前应遵循的契约条件,即使之后才评估,也影响当日负债分类;资产负债表日之后才应遵循的条件,则不影响当日的划分。
另外,企业"是否有主观可能性行使展期权利"不影响流动性划分——能不能展期,看的是权利(契约条款),不是意愿(想不想还)。
变化三:单列项目更贴近新经济业态
资产负债表至少单列的项目大幅扩充:资产端新增合同资产、使用权资产等;负债端新增合同负债、租赁负债等;还明确了持有待售资产/负债的归类(划入流动类)。
这些调整背后是近年会计准则的整体演进——新收入准则(合同资产/合同负债)、新租赁准则(使用权资产/租赁负债)落地后,报表列报必须同步跟上。
四、对企业财务的四个直接提醒
第一,先对号入座。确认自己属于哪一批:上市与否、是否境外上市、是否同时上市,决定执行时间。
第二,重视"模糊处理"新规。重要性判断从"金额+性质"拓展到"呈现方式",报表附注的表述质量要求更高了。
第三,贷款契约条款要留痕。负债流动性划分与借款协议条款强相关,财务部门需要与资金部门协作,梳理每笔借款的契约条件。
第四,提前试点。允许提前执行——财务系统、报表模板、披露流程的改造,越早启动越从容。
写在最后
会计准则的每次修订,都是经济业态变化的镜子。合同资产、租赁负债、持有待售这些新面孔,反映的是企业交易越来越复杂、报表使用者对信息质量的要求越来越高。
对企业而言,新准则不是"又要改报表"的负担,而是一次重新梳理财务信息质量的机会——报表写清楚、写规范,读懂它的人(投资者、银行、管理者)才会越来越多。
《企业会计准则第30号——财务报表列报》(财会〔2026〕11号原文下载
发起者:EDOAPP —— 让财务数据真正成为企业决策的语言。