2026年8月10日,财政部正式发布《管理会计应用指引第804号——财务共享服务》(财会〔2026〕9号)。这是继2024年《关于全面深化管理会计应用的指导意见》后,国家层面对财务共享服务最系统、最权威的一份操作指引——标志着财务共享服务从"企业自发实践"进入"国家标准指引"阶段。
对财务人来说,这份文件既是方向,也是信号:财务共享服务正成为政策鼓励的"标准动作",数智化转型不再是选择题。
一、财务共享服务到底是什么?
指引第三条给出了明确定义:财务共享服务,是依托信息技术和流程管理,将单位分散的、同质化的、可标准化的、业务量大的财务业务集中处理的管理模式。
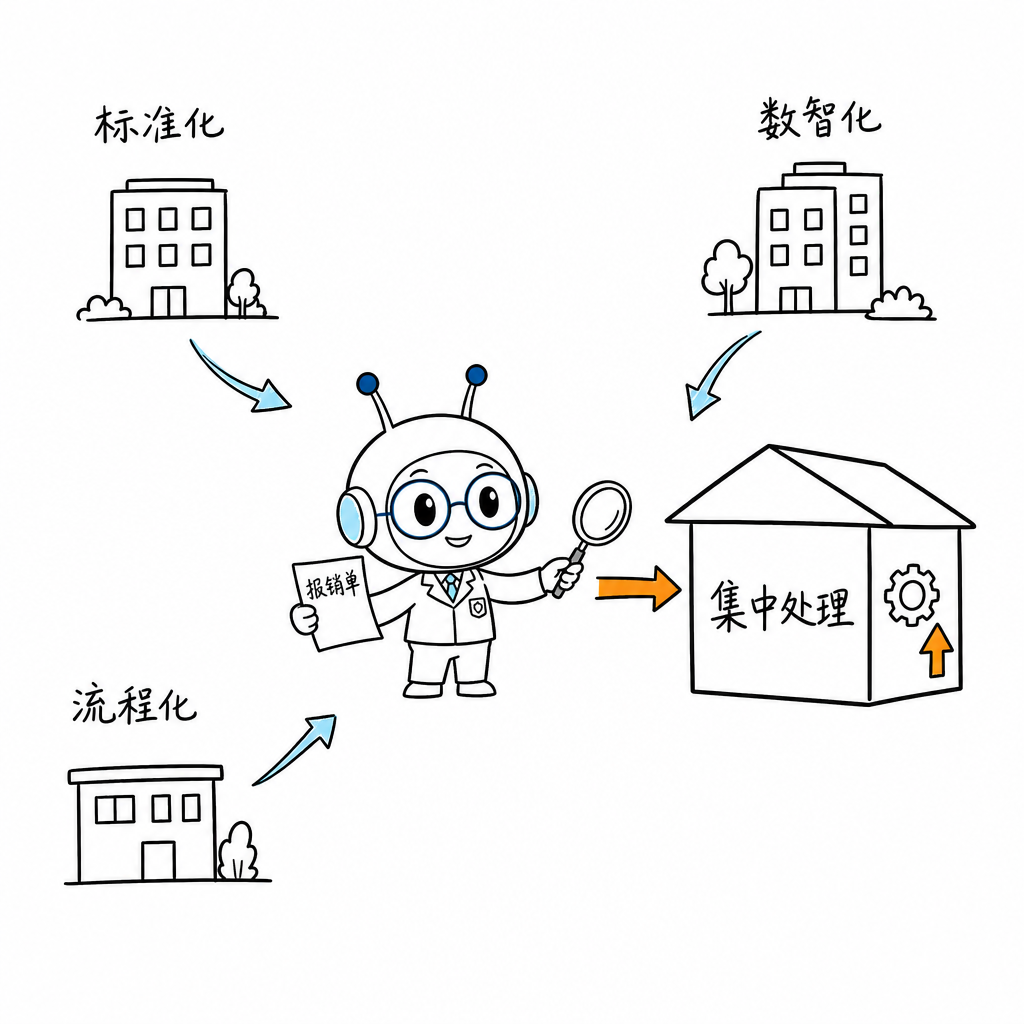
通俗讲,就是把各分支机构"各干各的"报销、核算、资金、税务业务,收拢到一个中心统一处理。指引给出了五大特征:标准化、流程化、约束性、客观性、数智化——其中"数智化"明确依托云计算、大数据、人工智能、流程自动化等技术,实现远程处理、数据集中与流程自动化。
业务范围上,基本服务包括费用报销、应收应付、会计核算、资金资产管理、税务管理、会计档案管理;拓展服务还可覆盖财务分析与报告、预算执行监控、内控合规、数据服务。这说明财务共享中心不只是"集中记账",更是单位的数据中心和价值创造平台。
二、六个原则与三个基础:怎么建?
指引提出六大应用原则:战略导向、标准统一、数智驱动、风险防控、价值服务、成本效益。这六条既是建设准则,也是检验标尺——尤其"成本效益原则"提醒:财务共享服务要评估投入产出比,结合自身规模选择适配模式,不是越大越好。
建设前要过三关:组织基础(具备一定规模、多核算主体、管理层共识)、标准化基础(会计政策、科目、业务场景、核算规则、单据附件等12项标准化)、信息化基础(业务/核算/报表/资金系统适配,支持集成与数据交互)。
组织模式上,指引给出"三位一体"框架:战略财务、业务财务、共享财务分工协同,共享中心作为单位数据中心,推动会计数智化转型。组织形式可选财务部门内设机构、平级职能部门或独立法人服务公司。
三、数智化是最大看点:从交易处理中心到数据服务中心
指引单设第四章专讲数智化建设,这是全文最大的看点:财务共享服务中心要从交易处理中心,转型为数据服务中心与智能化管理支撑平台。
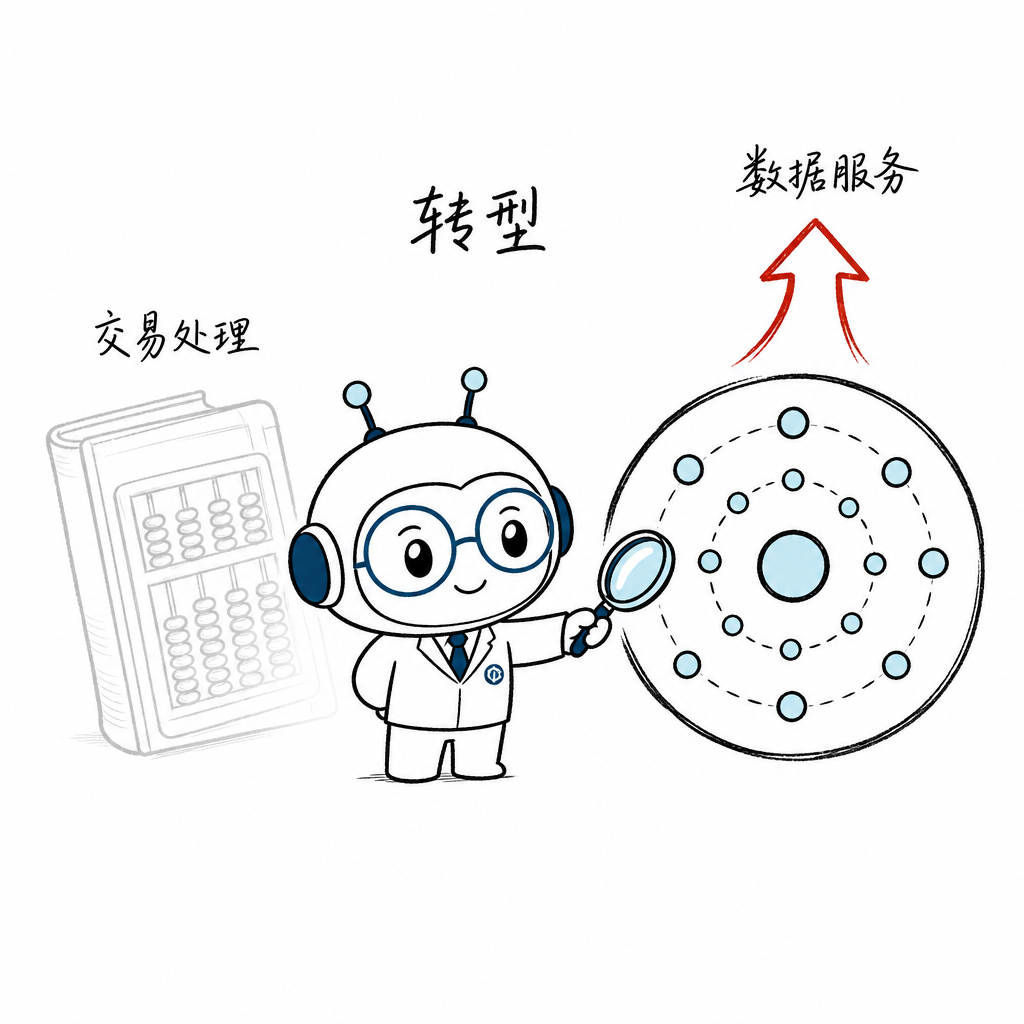
三个"化"是抓手:业务流程智能化(费用报销、采购付款、销售收款、会计核算等高频规则明确领域规模化应用AI与自动化);数据治理与分析体系化(建立覆盖采集、加工、应用、存储全生命周期的数据治理体系,构建管理决策算法模型);监控与预警实时化(对合规执行、数据安全、流程效率动态监测,自动预警异常)。
值得注意的是,指引强调"确保算法决策的合规性与可解释性"——AI用得越深,监督机制越要跟上,这与此前安永合伙人"AI不是野蛮人"的判断相互呼应。
四、对财务人意味着什么?
指引第二十二条专门谈人才:着力培养兼具财务专业、数据分析能力与信息技术应用能力的复合型人才;推动财务人员从基础核算向价值创造转型;引导员工从重复性操作岗位向分析决策岗位转型,实施转岗培训与内部轮岗。
绩效评价也同步转向:共享服务水平(单据处理时效、准确率、满意度)+ 中心自身建设(标准化覆盖率、自动化率、数智化场景数量),并把预算管控、成本分析、风险防控、决策支持等管理会计成效纳入综合评价。
一句话总结:财务共享服务的国家标准已落地,核算岗位向数据与分析岗位迁移是明确的政策方向。对财务从业者,复合能力就是未来的护城河;对企业和机构,这是一份可照着执行的建设路线图。
数据来源:财政部官网《关于印发〈管理会计应用指引第804号——财务共享服务〉的通知》(财会〔2026〕9号,2026年8月10日发布)。