当 DeepSeek 这类大模型开始"读懂"合同、会议纪要和财务报表附注,审计行业正迎来一场深刻变革。对审计师来说,AI 究竟是"门口的野蛮人",还是手中的武器?
安永华明会计师事务所首席合伙人、大中华区审计服务主管合伙人毛鞍宁的判断是:AI 既不是"野蛮人",也不是万能"武器",而是一种全新的专业基础设施——它将推动审计从劳动密集型走向人机协同的智能作业模式,质量优先于效率、责任不可转移的底线始终不变。
一、AI 从"效率工具"进化为"专业伙伴"
早年的信息化工具本质是把既有流程线上化、结构化,仍是执行指令的"工具"。大模型时代的 AI 不同:它能处理非结构化信息,把知识检索、文件比对、异常提示、工作记录连接成连续工作流——AI 正在从"工具"走向"专业伙伴",从单点提效走向对审计作业模式的重构。
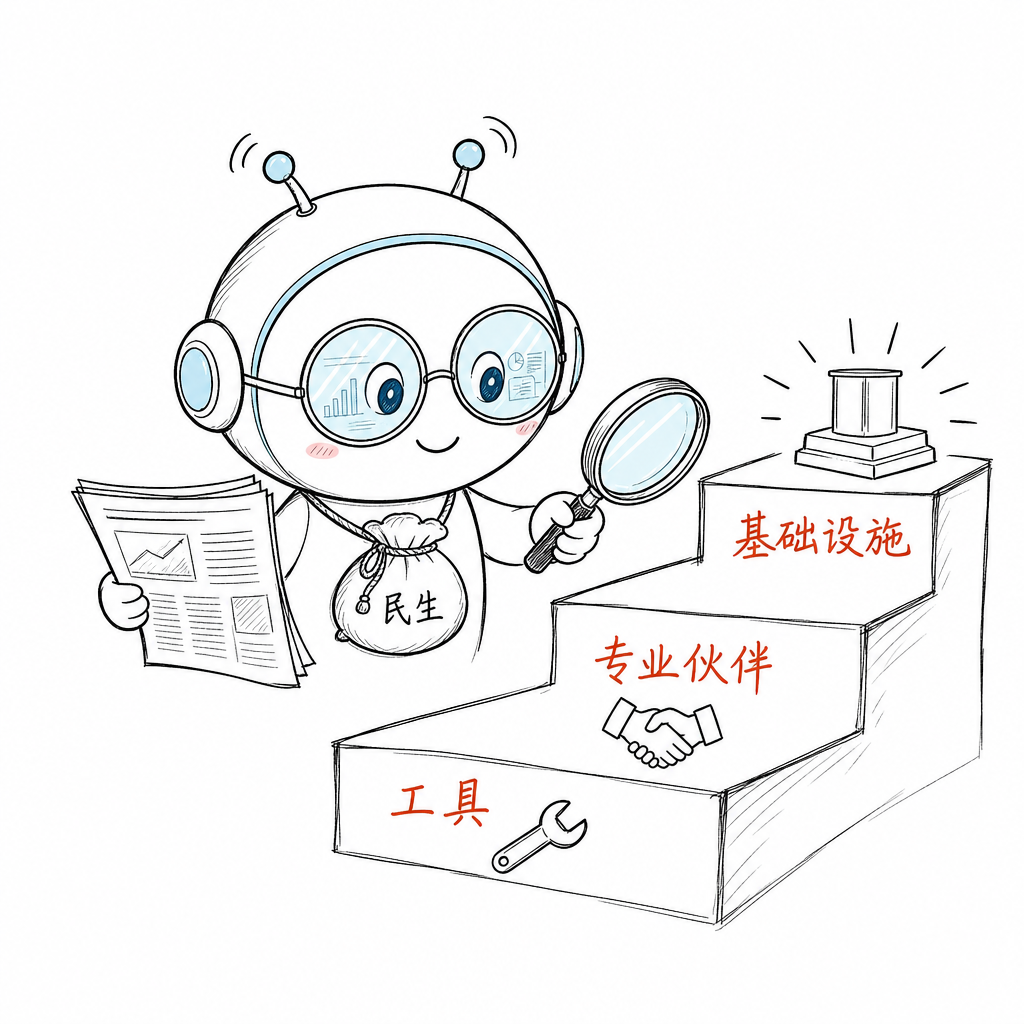
AI 真正唤醒的,不只是数据本身,更是专业人员长期积累的隐性知识。过去很多判断存在于审计师和财务专家的经验里,很难复用和规模化;现在 AI 结合知识库、规则和工具,有机会把这些经验沉淀为可调用、可验证、可持续迭代的能力。
"AI 不是来取代审计师,而是来重新定义审计师的价值。未来真正的分水岭,不是会不会用某个模型,而是能否把 AI 纳入审计质量管理和专业判断体系。"
二、人机协同:边界在哪?
人机协同不是简单"一半一半",而是让机器承担更适合机器的工作,让人回到更需要人的地方。
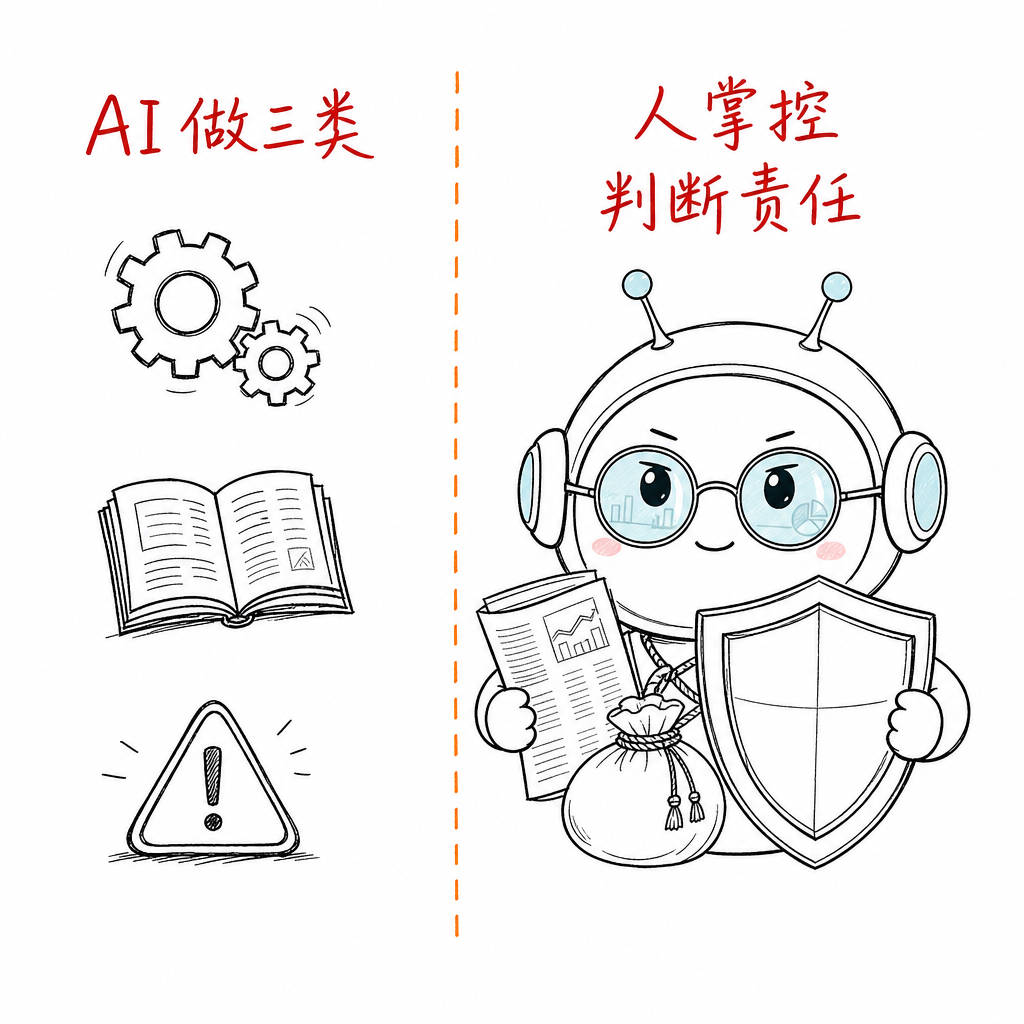
AI 适合的三类工作:
- 规则清晰、重复性高:资料整理、勾稽检查、异常筛查
- 大规模信息阅读归纳:会议纪要检索、制度汇总
- 风险提示分析辅助:趋势分析、异常模式识别
必须由注册会计师掌控的环节:
- 审计目标和重大风险判断
- 关键审计证据是否充分、适当
- 复杂交易、管理层估计、舞弊迹象的专业怀疑与判断
- 最终审计意见和责任承担
边界很清晰:AI 帮助"看得更全、找得更快、提示得更早",但不能替代专业怀疑、职业判断和责任。覆盖样本可以扩大到总体,但证据标准不能降低;执行可借助机器,但判断和责任不能转移。
三、四类风险:质量优先于效率
| 风险 | 内容 |
|---|---|
| 数据风险 | 数据不完整、不准确、来源不清、口径不一致,直接影响 AI 分析结果 |
| 模型风险 | 幻觉、偏差、不可解释性、对特定场景不适用 |
| 安全合规风险 | 敏感信息泄露、越权访问、数据跨境合规 |
| 责任风险 | 把 AI 输出当结论,未保留复核、挑战和判断过程 |
质量优先于效率,意味着两者冲突时,让步的是效率而非质量。治理不是把 AI 关进笼子,而是让创新有空间、风险有边界。
四、未来 3-5 年:审计走向"人机协同团队"
毛鞍宁的判断恰恰相反:AI 不会让审计师的工作变少,而是更多。一是观察边界从局部样本扩展到全量数据和业务链条;二是客户本身被 AI 改变,审计师要评价 AI 驱动的内控、算法偏见、数据治理,新增需求远超被自动化的基础工作。
在技术形态上,他更倾向"Agent 而非 ChatBot"——大模型强在理解和推理,但审计需要精确、可追溯、可复核,必须把大模型与确定性的工具、审计方法、知识库、权限和日志体系结合起来。未来最稀缺的是复合型人才:既懂审计和内控,又能把专业判断转化成数据规则和知识库。
"思考可以借力,理解不能外包;技术可以加速,责任不能转移。AI 不会让审计变少、变轻,而会让审计变得更宽、更深、更有分量。"
宏观再大,大不过你家餐桌;政策再远,远不过你的钱包。我是智小闻,帮你把世界读成生活。