客户能欠多少,谁说了算?
把钱管明白系列 · 第二篇
上一篇我们聊了账期:客户要账期,别一口答应,账期是钱。
但账期答应了,真正的考验才刚刚开始——货发出去了,钱什么时候回来?
更麻烦的是:钱还没回来,客户又来提货了。
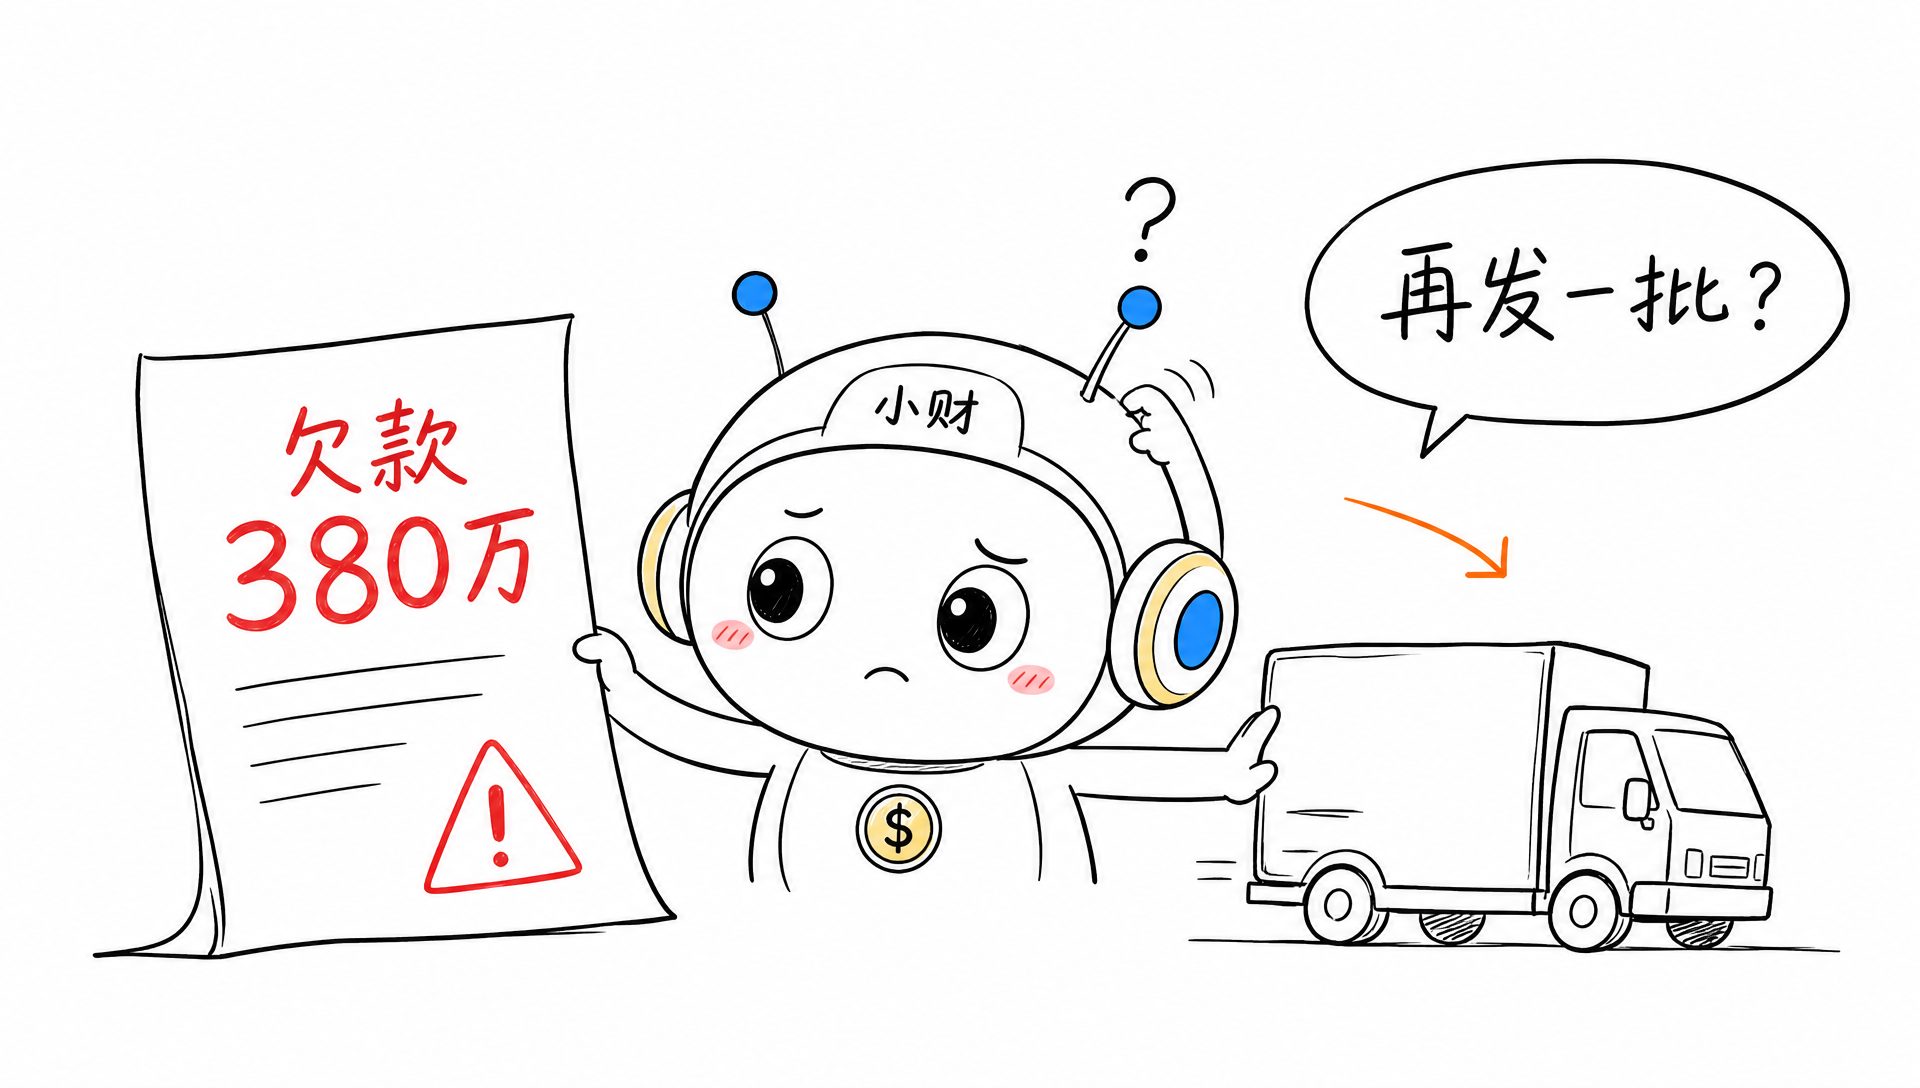
老王就遇到这么一件事。一个合作多年的客户,账面还欠着 380 万,业务员又来报单子:"客户说再发一批,急着用。"
老王问业务员:"他欠那么多,还能放?"
业务员说:"老客户了,没事的,那边说下个月肯定结。"
老王转头问财务:"这个客户到底欠多少?还能欠多少?"
财务翻了半天表格:"大概……三百多万吧,具体要拉一下明细。"
老王纠结了一晚上:不放,客户翻脸,多年的单子说没就没;放,万一这 380 万哪天回不来……
这不是老王一个人的纠结。先发货后收钱,是很多中小企业的常态,也是很多企业资金链断裂的开始。
今天这篇,我们聊赊账:客户能欠多少,谁说了算?
一、赊账的真相:先发货后收钱,本质是赌
先想清楚一件事:赊账到底在赌什么?
货发出去了,钱还没回来——这期间,你是在用自己的钱给客户做生意。客户拿你的货去周转、去赚钱,你承担的是他万一不还的风险。
赌赢了,你赚那点利润;赌输了,本金都没了。
中小企业的资金链,很多就是这么断的:
- 客户欠款越来越多,你说"都是老客户,没事";
- 老客户拖,新客户也学样,应收越滚越大;
- 你的供应商要你付款,你只能拿自己的钱垫;
- 垫到最后,现金流断了,老板开始抵押房子车子;
- 最坏的情况:客户直接跑路,一笔坏账吃掉你一年的利润。
这不是危言耸听。赊账生意做得越顺的企业,越容易在这上面栽跟头——因为"顺"的时候,没人算过客户到底欠了多少。
老板的两难很真实:不赊,没生意;赊了,怕坏账。
但问题的根源,不是"该不该赊",而是:客户能欠多少,你有没有一个数?
二、靠人盯赊账,三个死结
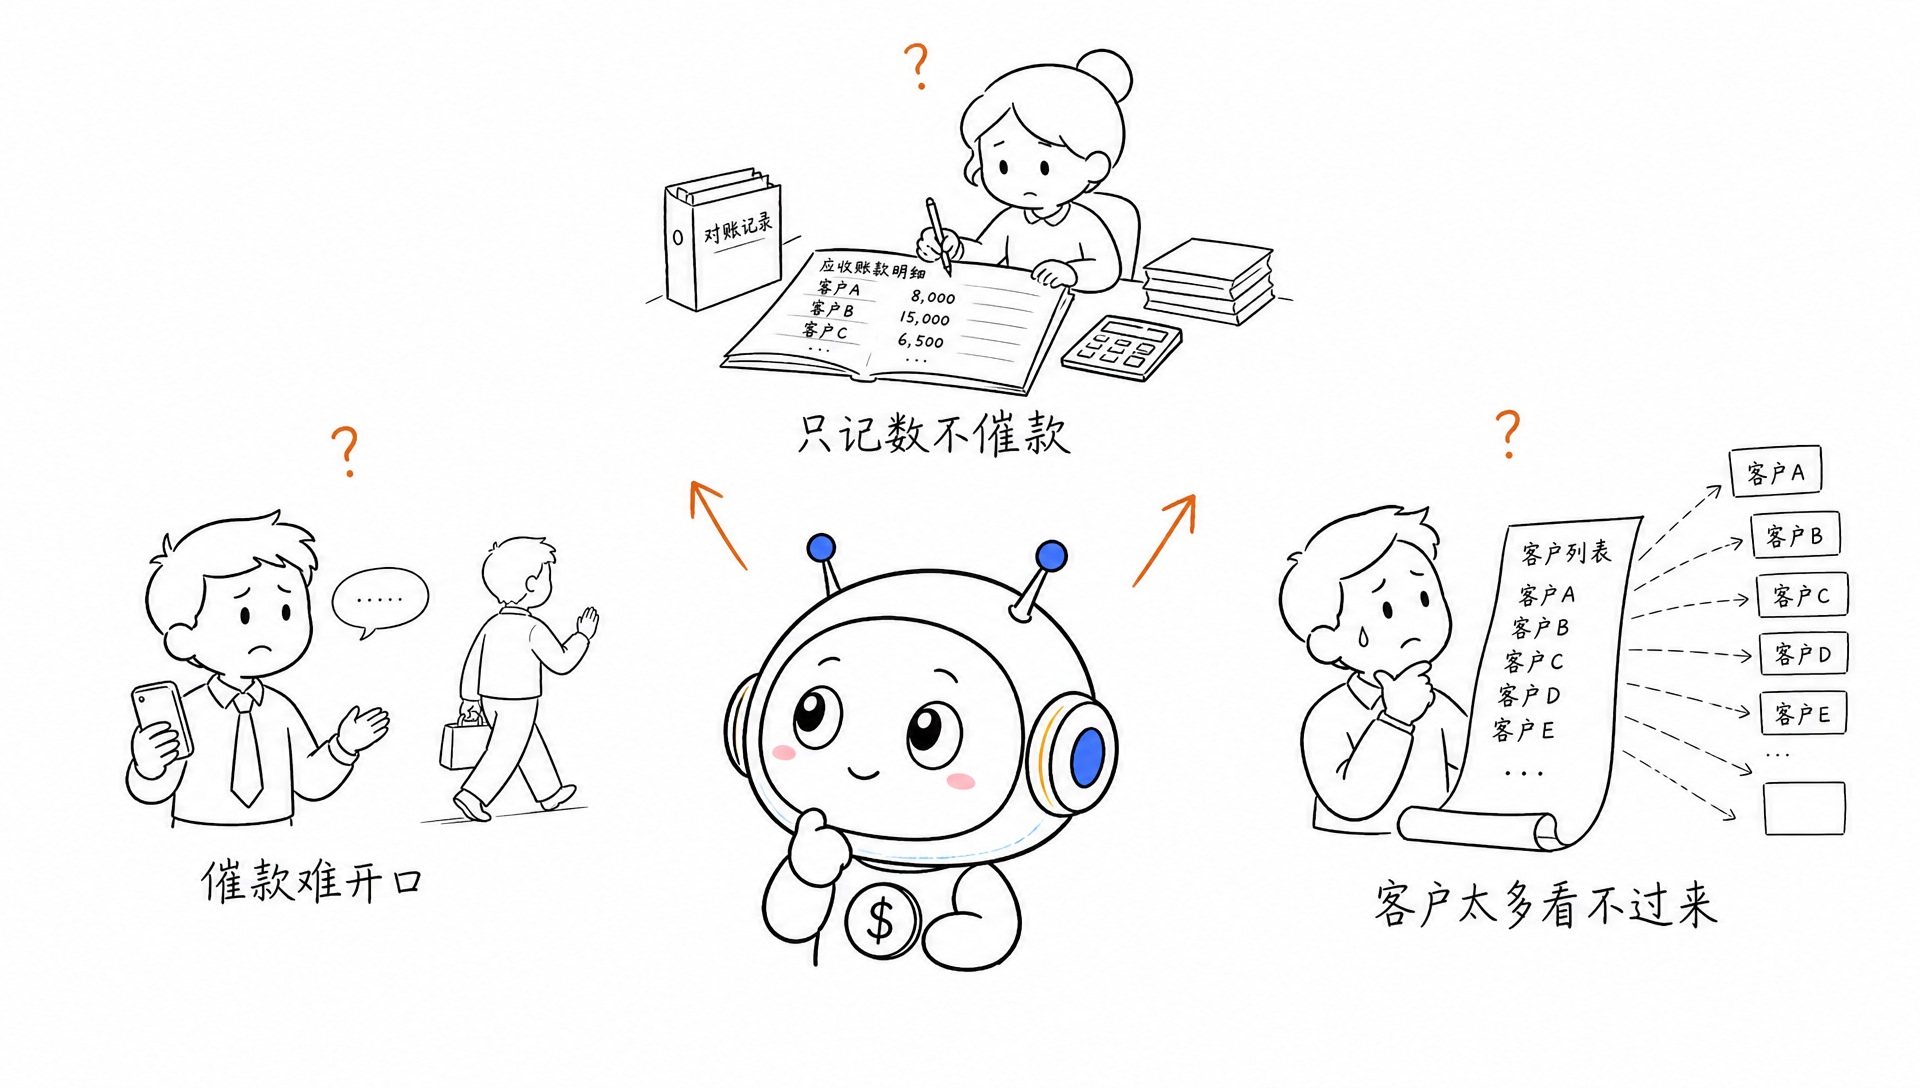
很多企业不是没有管赊账,而是"靠人盯"。靠人盯,有三个死结。
死结一:业务员盯,盯不动。
业务员的业绩靠签单,客户欠不欠款不影响他的提成(或者影响很小)。客户说"再给 30 天",业务员的第一反应是"行,没问题"——他不敢得罪客户,催款也催得软绵绵。更麻烦的是,客户欠得越多,业务员越不敢催,怕催急了客户把单子给别人。
死结二:财务盯,盯不到。
财务的职责是记账,不是催款。月底拉个应收表,发现这个客户欠 380 万、那个客户欠 150 万,但"还能不能发货"财务说了不算——她只知道账上数字,不知道老板心里的底线。催款?那不是财务的活。
死结三:老板盯,盯不过来。
几十上百个客户,谁欠多少、谁快超了、谁的账期快到了,老板一个人盯不过来。他能记住的,只有那几个大客户;剩下的,全靠"感觉还行"。
三个死结的根源是同一个:客户的赊账额度,全凭感觉,没有一条"谁说了算"的规则。
业务员凭感觉承诺、财务凭感觉记录、老板凭感觉兜底——三个人都在赌,赌客户会还钱。
三、老板的难:要拍板,手里没数
老板不是不想管,是真的管不过来。每天要拍板的赊账问题,一个接一个:
- 客户欠着钱又来提货——放不放?
- 业务员报新单,加上老欠款会不会爆——接不接?
- 客户说"最近紧张,再宽限 30 天"——给不给?
- 财务说"这个客户额度快用完了"——哪来的额度?谁定的?
每个问题都要拍板,但拍板的依据不在手里。
你想查"这个客户总共欠多少",财务要拉半天表格;你想知道"还能放多少",没人能立刻告诉你;你凭感觉放了,月底才发现这个客户早就超了。
老板不怕做决定,怕的是做决定的时候手里没数。
赊账管理的本质,不是让老板更谨慎,而是让老板拍板的时候,有一个"数"可以看。
四、信用控制怎么做?把"赌"变成"有数"
信息系统/EDOAPP 在信用控制上的做法,可以概括成五件事:
第一,每个客户,定一个"能欠多少"的上限——授信额度。
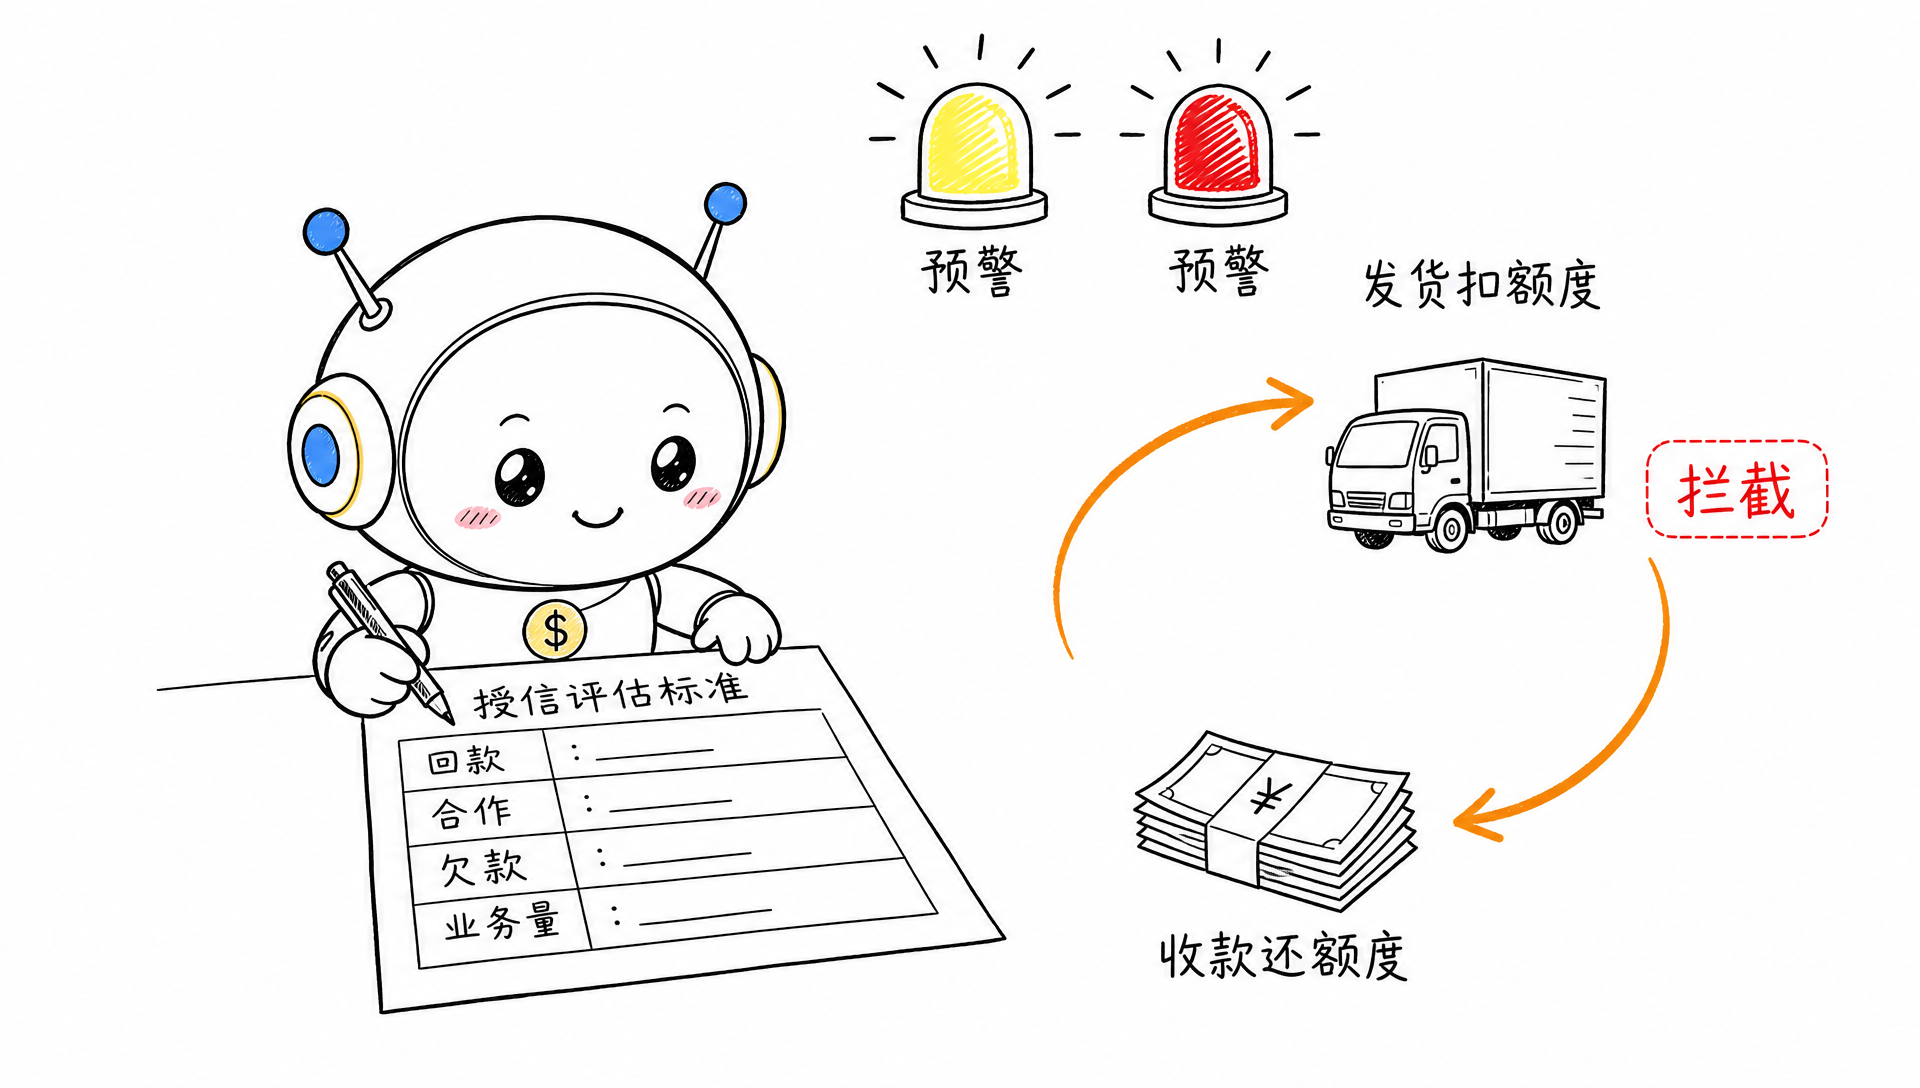
额度怎么定?不是业务员随口说,也不是老板拍脑袋——公司先定一套授信评估标准:这个客户合作多久了、历史回款怎么样、目前欠多少、业务量多大,按这些维度评估出客户的额度档位。业务员根据客户情况提出申请,公司按授信评估标准审批确认。定完,这个数字就进了系统,业务员按这个数执行,不再凭感觉。
第二,占用自动算:发货占额度,收款还额度。
客户发货,系统自动扣减可用额度;客户还款,系统自动释放额度。额度是"活的"——不是月底才拉一次数,而是每笔业务发生时都在变。客户欠了 380 万,可用额度还剩多少,打开系统就是准的。
第三,预警分级:风险在爆之前,先让你看见。
可用额度不足两成,系统黄色预警;不足一成,红色预警;额度为负,超额预警。老板不用天天盯报表,预警会告诉你"该处理了"。
第四,自动拦截:接单、发货时,系统自动查额度。
额度充足,放行;额度不足但没超授信,可以走超额审批;超过授信额度,必须调整业务金额或者加授信。拦截发生在业务发生时——不是月底对账才发现"早超了"。
第五,集团授信:一个集团,合并算额度。
客户下面还有关联公司?同一集团的多家公司合并计算额度。防止"这家欠满了,换家公司继续提货"。
另外,额度被哪些单子占着,系统有明细可查——你说"这个客户不能放了",拿得出依据;业务员说"凭什么不放",你拿得出明细。
需要说明的是,以上是信用控制的思路,具体功能以当前产品版本和企业实施配置为准。
五、老板要定的规则:让"放不放"变成"按不按规矩"
系统是工具,规则要老板定。赊账这件事,老板只需要定三条规则:
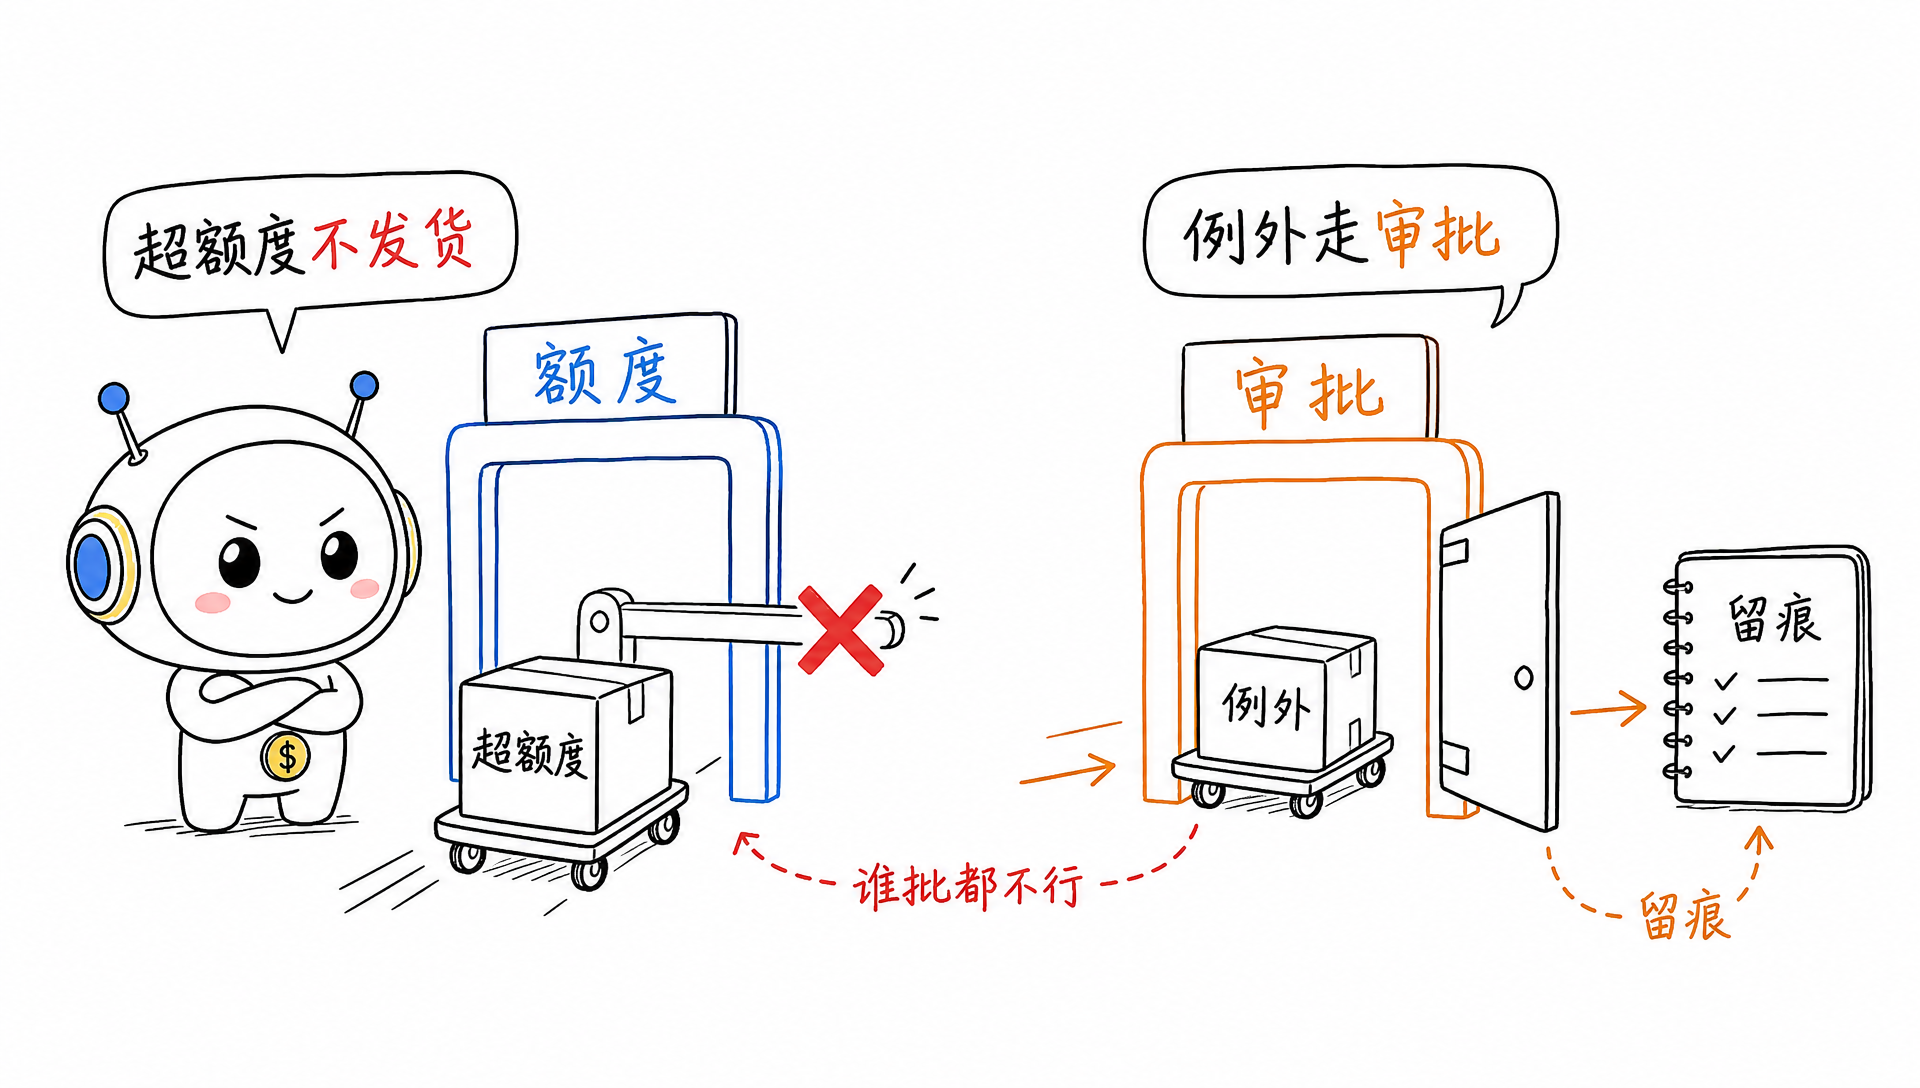
规则一:按授信标准给每个客户定好额度,超额度一律不发货,谁批都不行。
额度是标准定的,人情是活的。业务员说"老客户没事"——没事的前提是不超额度。超了,天王老子来说也没用,系统直接拦。
规则二:唯一的例外,走审批。
真有特殊情况(战略客户、临时大单),可以批。但必须老板本人书面批,批多少、为什么批、什么时候还,全部留痕。例外不再是"睁一只眼闭一只眼",而是"有据可查"。
规则三:额度定期复盘。
额度不是定一次就不管。每季度或每半年,按客户的回款表现调整:回款好的,额度上调;拖款的,额度下调;有坏账苗头的,直接停。额度是管理工具,不是人情债。
三条规则立起来之后,赊账环节变成什么样?
- 业务员:谈单前先看额度,客户欠多少、还能放多少,一目了然;不用猜,也不用背锅;
- 财务:应收数据自动更新,预警自动提示,不用手工拉表"猜大概";
- 老板:打开系统,每个客户的额度、占用、预警清清楚楚,拍板有数。
客户能欠多少,从此不是业务员的心情问题,不是财务的估算问题,而是老板定的规矩问题。
结语:赊账不是不能做,是要有数地做
老王最后按公司的授信标准,给那个客户评了 500 万的额度,380 万的欠款占着,剩下的额度够提这次的货,但下次就真得先还再提了。客户说"行",老王心里第一次有底——不是靠赌,是靠数。
赊账做不做?做。但要做"有数"的赊账:
额度你定,占用系统算,预警提前响,例外走审批。
先发货后收钱,不再靠赌。
下一篇,我们聊收钱:客户打款了,怎么认领到合同?——银行流水怎么自动进系统,打款备注乱七八糟怎么办。
我是唐朝,做了23年企业信息化,财小智 / EDOAPP 发起者。如果你正在处理赊账、应收或信用管理的难题,欢迎交流实际遇到的问题。本文涉及的客户欠款金额为示例场景,具体授信策略请结合企业实际经营情况。